

•
Przedzimie w pogodzie. Zobaczymy pierwsze płatki śniegu?
Aktualna sytuacja: bez opadów, ale mglisto i pogorszenie jakości powietrza ** Uwaga! Wieczorem i nocą z pn/wt słaby mróz i mglisto ** Poniedziałek: bardzo chłodno, początkowo zimno ** Ciśnienie atm.: spadek ** Biometeo: obojętne *
•
Przedzimie w pogodzie. Zobaczymy pierwsze płatki śniegu?
Aktualna sytuacja: bez opadów, ale mglisto i pogorszenie jakości powietrza ** Uwaga! Wieczorem i nocą z pn/wt słaby mróz i mglisto ** Poniedziałek: bardzo chłodno, początkowo zimno ** Ciśnienie atm.: spadek ** Biometeo: obojętne *
Co wpływa na cenę OC i AC? Najważniejsze czynniki
Artykuł sponsorowany
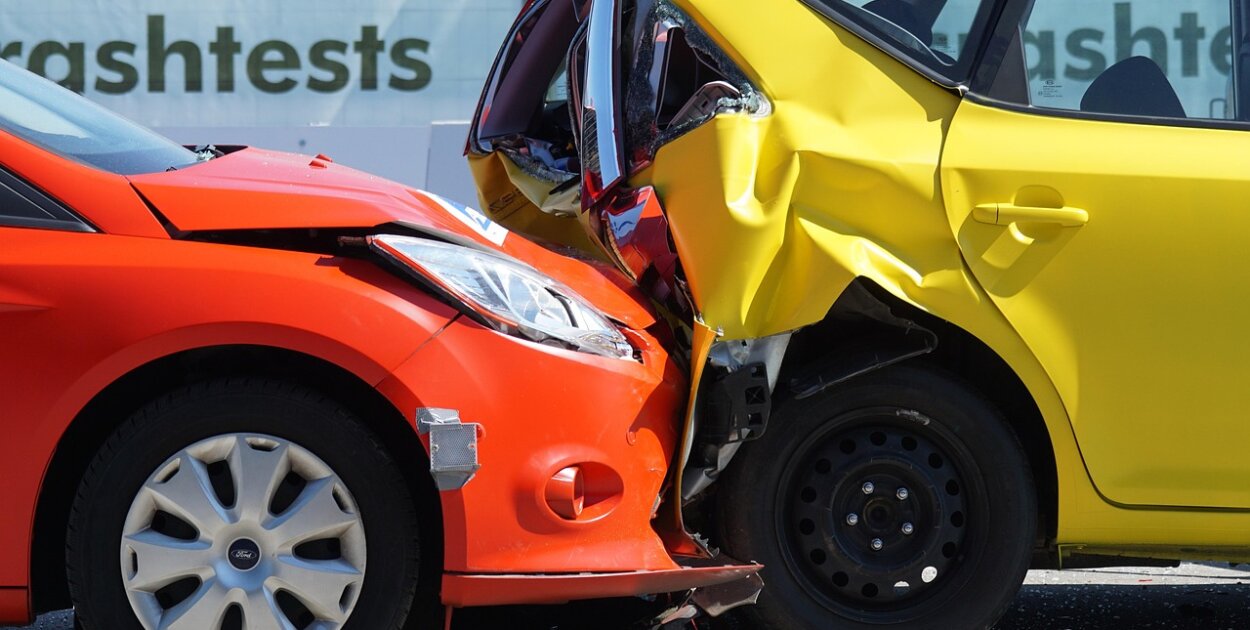 pixabay.com Licencja: https://pixabay.com/pl/service/license
Cena ubezpieczenia samochodu nie jest przypadkowa. Towarzystwa ubezpieczeniowe analizują szereg informacji dotyczących zarówno kierowcy, jak i pojazdu, aby oszacować ryzyko wystąpienia szkody. Dlatego dwie osoby posiadające identyczne samochody mogą otrzymać zupełnie różne propozycje cenowe. W przypadku OC znaczenie mają przede wszystkim profil kierowcy, historia ubezpieczenia oraz parametry samochodu. Przy AC lista czynników jest jeszcze szersza, ponieważ ubezpieczenie obejmuje również szkody dotyczące własnego pojazdu.
Warto wiedzieć, od czego zależy składka i jak porównywać dostępne oferty. Pomocny może być kalkulator OC i AC w Eurofinance, który pozwala zestawić propozycje różnych ubezpieczycieli na podstawie indywidualnych danych kierowcy i samochodu.
Wiek i doświadczenie kierowcy
Jednym z istotnych czynników wpływających na cenę OC jest wiek kierowcy. Osoby młode, szczególnie te, które niedawno uzyskały prawo jazdy, zazwyczaj muszą liczyć się z wyższą składką. Wynika to z oceny ryzyka – krótsze doświadczenie za kierownicą oznacza dla ubezpieczyciela mniejszą ilość danych pozwalających ocenić sposób prowadzenia pojazdu.
Znaczenie ma również staż kierowcy. Wieloletnia, bezszkodowa jazda może przekładać się na korzystniejsze warunki ubezpieczenia. Nie oznacza to jednak, że po osiągnięciu konkretnego wieku składka automatycznie spada. Każde towarzystwo stosuje własny model kalkulacji, uwzględniający wiele zmiennych jednocześnie. Eurofinance wskazuje wiek i doświadczenie kierowcy jako jedne z informacji branych pod uwagę przy dopasowywaniu oferty OC i AC.
Historia ubezpieczenia i bezszkodowa jazda
Kolejnym ważnym elementem jest historia ubezpieczenia. Kierowca, który przez wiele lat nie powodował szkód, może korzystać ze zniżek za bezszkodową jazdę. Z kolei szkoda spowodowana z jego winy może wpłynąć na wysokość przyszłej składki.
Warto pamiętać, że znaczenie ma nie tylko liczba szkód, ale również okres, którego dotyczy analizowana historia. Po kolizji warto porównać oferty kilku towarzystw, ponieważ poszczególni ubezpieczyciele mogą inaczej oceniać ryzyko.
Miejsce zamieszkania właściciela samochodu
Na cenę OC wpływa także miejsce zamieszkania kierowcy. Towarzystwa analizują między innymi natężenie ruchu, liczbę zgłaszanych szkód czy charakterystykę danego obszaru. Kierowca mieszkający w dużym mieście może więc otrzymać inną składkę niż osoba z mniejszej miejscowości.
Nie chodzi przy tym wyłącznie o samą nazwę miasta. Znaczenie może mieć również region czy kod pocztowy wskazany podczas kalkulacji. Dlatego podawanie prawidłowych danych jest bardzo ważne – nawet pozornie niewielka różnica może mieć wpływ na wynik kalkulacji.
Parametry samochodu a cena OC
Koszt polisy zależy również od samochodu. Ubezpieczyciel może brać pod uwagę między innymi markę, model, rok produkcji, pojemność i moc silnika oraz rodzaj napędu. Niektóre samochody są statystycznie częściej uczestnikami szkód lub generują wyższe koszty napraw, co może wpływać na wysokość składki.
Istotny jest także sposób użytkowania pojazdu. Samochód wykorzystywany wyłącznie prywatnie może być oceniany inaczej niż auto używane intensywnie, na przykład w działalności gospodarczej.
Co wpływa na cenę AC?
W przypadku Autocasco mechanizm kalkulacji jest bardziej złożony. OC chroni przede wszystkim przed finansowymi konsekwencjami szkód wyrządzonych osobom trzecim, natomiast AC zabezpiecza własny pojazd przed określonymi zdarzeniami. Może obejmować między innymi uszkodzenie samochodu, kradzież czy szkody spowodowane przez żywioły. Szczegółowy zakres zależy od konkretnej umowy i Ogólnych Warunków Ubezpieczenia.
Na cenę AC wpływają przede wszystkim:
- wartość samochodu i jego wiek;
- zakres ochrony;
- historia szkód;
- wysokość udziału własnego;
- sposób likwidacji szkody;
- miejsce użytkowania i parkowania pojazdu;
- wybrane dodatkowe opcje.
Im szersza ochrona i wyższa suma ubezpieczenia, tym składka może być wyższa. Z drugiej strony zbyt mocne ograniczenie zakresu polisy wyłącznie w celu obniżenia ceny może sprawić, że ochrona będzie niewystarczająca w przypadku poważnej szkody.
Wartość samochodu ma szczególne znaczenie przy AC
Właściciel nowego i drogiego samochodu zazwyczaj zapłaci za AC więcej niż osoba ubezpieczająca starszy pojazd o niewielkiej wartości. Ubezpieczyciel musi bowiem uwzględnić potencjalny koszt naprawy lub wypłaty odszkodowania w przypadku kradzieży czy szkody całkowitej.
Warto zwrócić uwagę na sposób ustalania wartości pojazdu oraz sumy ubezpieczenia. Dobrze dobrana polisa powinna odpowiadać rzeczywistej wartości samochodu, a jednocześnie zapewniać zakres ochrony adekwatny do sposobu jego użytkowania.
Zakres ochrony może zmienić cenę polisy
Cena AC nie zależy wyłącznie od samego samochodu. Duże znaczenie ma to, przed czym właściwie ma chronić polisa. Kierowca może wybierać między bardziej podstawowymi wariantami a rozbudowanym AC obejmującym szeroki katalog ryzyk.
Dodatkowe elementy, takie jak Assistance, NNW, ochrona szyb czy samochód zastępczy, również mogą zwiększyć składkę. Nie zawsze jednak oznacza to, że są niepotrzebnym wydatkiem. Warto ocenić prawdopodobieństwo wystąpienia określonych zdarzeń oraz potencjalne koszty, które trzeba byłoby ponieść z własnej kieszeni.
Jak znaleźć korzystne OC i AC?
Najprostszym sposobem na ograniczenie kosztów jest porównanie kilku ofert. Nie warto zakładać, że dotychczasowy ubezpieczyciel automatycznie przedstawi najkorzystniejszą propozycję. Poszczególne towarzystwa różnie oceniają kierowców i pojazdy, dlatego ceny dla tej samej osoby mogą się znacząco różnić.
Kalkulator OC/AC Eurofinance umożliwia porównanie ofert wielu ubezpieczycieli w jednym miejscu. Narzędzie uwzględnia dane kierowcy, pojazdu oraz oczekiwanego zakresu ochrony, dzięki czemu pozwala szybciej znaleźć propozycję odpowiadającą indywidualnej sytuacji.
Warto przy tym pamiętać, że najtańsza polisa nie zawsze jest najlepsza. W przypadku OC zakres ochrony jest ustawowo określony, dlatego kluczowe znaczenie ma przede wszystkim cena i wiarygodność ubezpieczyciela. Przy AC należy natomiast dokładnie porównać warunki ochrony, wyłączenia, udział własny oraz sposób likwidacji szkody.
(Artykuł sponsorowany)
Nie przegap żadnego newsa, zaobserwuj nas na
GOOGLE NEWS